巴西中文报 | 巴西华人新闻 - 聚焦圣保罗时事、中国动态、全球要闻
联系我们
搜索

一份反差强烈的三季报,叠加股东表决权的新安排,把藏格矿业(000408.SZ)推到市场聚光灯下。
2026年前三季度,公司营收33.20亿元,归母净利润却冲高至61.09亿元。这一倒挂并非主业规模扩张所致,而是来自一家它仅有参股身份、无法自主管控的外部矿山——巨龙铜业。
几乎同一时间,旧股东藏格创投续签表决权放弃承诺函。从2026年10月31日起往后18个月,7902.18万股对应的表决权将被放弃。随着旧股东逐步淡出治理,紫金系彻底坐稳控股东位置。
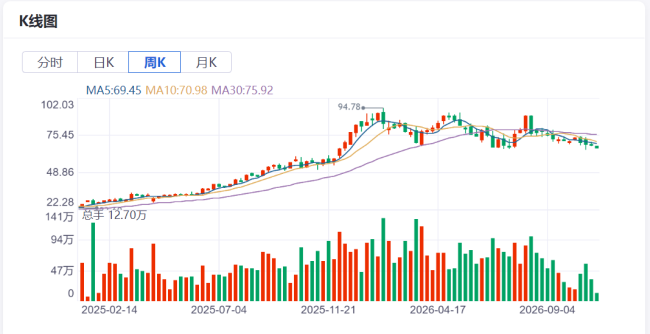
从二级市场表现看,藏格矿业股价自年初85元一线震荡回落,1月冲上94.78元的年内高点后震荡向下,年内累计下跌近20%。资源企业的高光时刻,大多依附于周期红利。换了一种活法的藏格矿业,真的逆天改命了吗?
肖永明退场,紫金接手:藏格换了种活法
藏格的根基,牢牢扎在青海察尔汗白茫茫的盐壳上。
依靠盐湖梯级开发的模式,先提取钾肥,再利用提钾之后的老卤生产碳酸锂,公司慢慢做成国内重要的钾盐生产商,锂盐产能也走到万吨级别。
2016年借壳上市后,大股东藏格集团重仓巨龙铜业,试图打开资源版图。扩张的财务代价随即显现:资金链承压,大股东资金占用将公司推向风险边缘。为化解债务,藏格将巨龙铜业部分股权抵偿给上市公司。
2025年是治理结构的分水岭。紫金矿业(601899.SH)通过紫金国际斥资137.29亿元,拿下24.82%股份,实控人由肖永明转为地方国资。过去民营矿企的行事逻辑,被纳入大型矿业集团的运行体系。
麻米错盐湖项目,就是这套新体系落地后的一次重要实践。西藏阿里改则县,海拔4300米以上,无大电网,施工窗口极短。一期5万吨/年电池级碳酸锂项目2026年8月1日投料试车,至2026年9月30日累计产量1.05万吨、销量0.19万吨,营收2.31亿元,净利润1.37亿元,实现达产达标。
从紫金入主重启到一期建成,约18个月。高原盐湖曾被视作“看得见、吃不着”的资源陷阱,藏格用这个进度证明:在紫金体系内,勘探、设计、施工与资金的协同,可以将禀赋转化为实际产能。
三门生意一份外来的巨额利润
拆开藏格矿业近年来的经营状况,能看到很割裂的现实。
2023年,锂价处于相对高位,钾肥价格坚挺,全年营收52.26亿元,归母净利润34.20亿元。铜板块投资收益已开始放量,但主业利润结构相对均衡,尚未出现利润倒挂。
转折在2024年。锂价中枢下移,钾肥销量波动,营收降至32.51亿元,同比下滑37.79%;归母净利润25.80亿元,同比下滑24.56%。巨龙铜业当年贡献投资收益19.28亿元,占归母净利润74.7%,铜业务首次成为利润主要支撑。
2025年,营收修复至35.77亿元,归母净利润38.52亿元,同比增长49.32%。巨龙铜业全年净利润91.41亿元,藏格按30.78%持股确认投资收益27.82亿元,占比72.23%,同比增长44.34%。这一年确认了一个结构性变化:公司业绩弹性已从“锂价与钾肥共振”切换为“铜资产权益收益驱动”。
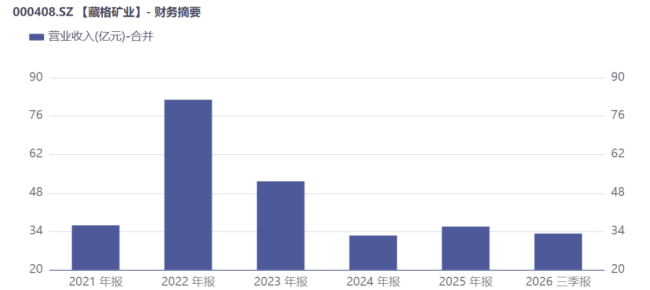
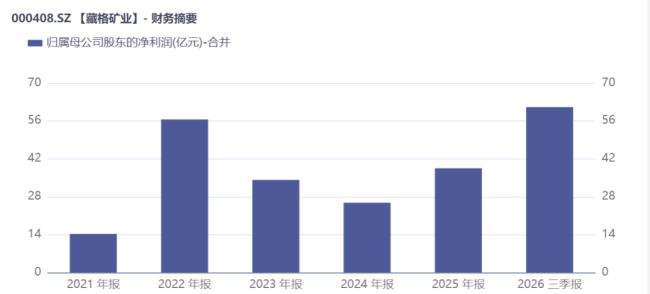
2026年前三季度把这条曲线推到极端。营收33.20亿元已超过2024全年,接近2025全年;归母净利润61.09亿元,超过2023至2025各年度全年水平。
其中,七成以上利润,来自一家自己无法主导运营的外部矿山。按照权益法核算,巨龙铜业前三季度净利润153.98亿元,藏格矿业凭借30.78%持股确认47.08亿元投资收益,占归母净利润77.06%,同期还收到46.17亿元现金分红。
钾肥依旧是最稳的基本盘。2026年前三季度,氯化钾产量70.80万吨,销量72.94万吨,营业收入20.42亿元,毛利率64.22%。只是察尔汗盐湖矿区品位自然衰减,公司已经主动将氯化钾年产能,从200万吨下调至120万吨,这份底盘正在慢慢收缩。
碳酸锂则跟着锂价大起大落。前三季度产量1.00万吨,销量0.92万吨,营业收入12.60亿元,毛利率73.32%。技改带来成本优化,但察尔汗自有锂盐产能仅有1万吨每年,行情再好,产能天花板也摆在那里。
这意味着,一旦铜价掉头下行,藏格矿业的收益就会大幅收缩,而公司自有业务,还没有足够的体量来对冲这种波动。
尚未清的旧账:造假、占资与法律纠纷
同样令人忧心的是,藏格矿业还怀揣着一本尚未被修复的历史信用账。虽不蚀利润,却能压估值。
2017年7月至2018年12月,藏格控股串通上百家客户开展虚假贸易,虚增营业收入约6亿元,虚增利润总额约6.06亿元;同期虚增预付账款合计5.22亿元。2019年12月青海证监局作出行政处罚:公司罚款60万元,实控人肖永明罚款90万元并采取5年证券市场禁入。
同一时期,藏格集团及其关联方利用虚假贸易预付账款、钾肥销售应收账款,非经营性占用上市公司资金22.14亿元,截至2019年6月末占用余额21.64亿元。该笔占用后续以巨龙铜业37%股权折价25.9亿元抵偿。
财务报表的危机可以了结,但市场对公司治理的印象,不会随着一次股权变更直接清零,需要靠长期规范运营慢慢修复。
2026年半年报显示,报告期内公司未达到重大诉讼披露标准的其他诉讼共14项,涉案金额合计7.26亿元,其中11项尚在审理、2项经法院裁定终结本次执行程序、1项处于破产清算中。其中,金额最大的是孙公司上海藏祥诉兴业富达等买卖合同纠纷六案,诉请金额合计7.12亿元,二审尚未裁决。
此外,原实控人肖永明2021年因涉嫌非法采矿罪被刑事拘留、逮捕,2022年一审被判处有期徒刑三年、缓刑四年,2023年8月重审改判无罪;2026年8月其个人股份新增司法冻结683万股,历史质押比例一度逼近70%。这些事项不进入利润表,但构成机构尽调的负面因子。
放到海外项目上,老挝万象200万吨氯化钾项目临建工程已完成竣工验收,可采矿证迟迟拿不到手。再丰厚的纸面资源,拿不到关键权证,终究只是远期构想。
行情火热的时候,高额利润会盖住这些矛盾。等到周期退潮,这些潜藏的问题就会投射到市场定价之上。经营改造可以在几个季度完成,但消化历史旧账,往往需要数年时间。
麻米错的绿电配套到底值多少钱
储能产业的增长打开锂盐需求长期空间,这是藏格锂业务的宏观背景。其储能布局的实质,是服务于锂盐生产的能源配套体系。
材料端,电池级碳酸锂作为储能电池正极原料,广期所交割厂库资质提供一定销售弹性,但公司未披露长协绑定与终端客户结构,定价权由行业成本曲线决定。2026年三季度单季销售成本3.21万元/吨,处于全球锂盐成本曲线左侧。
能源配套端,是真正具备“储能资产”属性的部分:麻米错无大电网接入,生产连续性依赖自发自用的新能源孤网。光伏与储能组合,2026年6月30日一期全容量建成投运,年供电量近8亿度。这套系统的价值不在装机规模,而在能源供给内部化:降低柴油依赖,规避外网波动,压缩高寒工况下的综合成本。
权属边界则是理解这一布局的前提。储能资产由紫金体系内专业主体持有运营,不纳入藏格合并报表;藏格通过江苏藏青基金穿透持有麻米错项目约四分之一权益。按权益法核算,相关收益体现为投资收益而非营业收入。优先收购权在手,控股与并表时间表尚未明确。紫金体系内分工清晰:专业主体负责能源与装备,藏格只做锂。
这套模式从配套功能转化为业绩弹性,取决于三个变量:麻米措股权整合能否落地;全周期运行是否可靠;锂价中枢是否长期维持在项目经济临界线以上。
若任一变量出现不利变化,储能配套对成本的压缩贡献都会被削弱,藏格矿业也难以在储能产业链的锂盐需求扩张中获得实质性受益。
资源禀赋不等于报表利润,储量数字不等于有效产能,控制权变更不等于信用重置。如何把周期红利转化为内生增长能力,把历史包袱折现为可遗忘的过去,这才是决定藏格矿业长期估值中枢的核心命题。
(责任编辑:zx0600)
聆讯只是第一步,真正的定价,要等到挂牌那天,市场用真金白银投出来才算数。
Oct 13, 2026
在A股银行上市“空窗”已逾1700天的背景下,两家“长跑选手”的IPO进程再遇波折。
Oct 9, 2026
近日,李宁龙店首家全球旗舰店在上海南京东路正式启幕,李宁金标全系列产品同步亮相。这不仅是李宁在高端零售领域的一次全新尝试,更是品牌推进“单品牌、多品类、多渠道”战略、打造全新增长曲线的关键落子。
Sep 23, 2026
网易财经9月17日讯 C沈鼓(601091.SH)盘中涨幅超241%,最高报73元。
Sep 18, 2026