巴西中文报 | 巴西华人新闻 - 聚焦圣保罗时事、中国动态、全球要闻
联系我们
搜索

换帅时点也选在了公司业绩历史最好、资产规模破千亿的窗口。
11月2日,中荷人寿发布公告称,经公司第五届董事会第三十二次会议审议通过,杨勇艇因个人及家庭原因辞去总经理职务,公司指定副总经理门小海为临时负责人,代行总经理职责。
杨勇艇于2021年1月获批出任中荷人寿总经理,此后连任两届,执掌这家合资寿险公司近六年,是其近年来任期最长的一位经营一把手。
而就在换帅公告发布的前两天,中荷人寿披露了2026年第三季度偿付能力报告。报告显示,前三季度公司实现保险业务收入162.09亿元,较上年同期189.27亿元下降14.36%;实现净利润6.99亿元,较上年同期的2.98亿元增长约1.3倍,已接近2025年全年7.40亿元的盈利水平。截至三季度末,公司总资产达1003.71亿元,站上千亿关口。
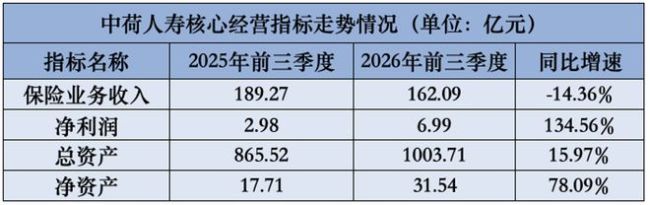
保费收缩与利润倍增同时出现,表面矛盾,实则与行业大背景一致。预定利率下调、分红险转型、银保渠道压降趸交,2026年整个寿险行业都在经历“规模减速、价值换档”,中荷人寿的经营状态只是其中一个样本。
事实上,总经理这轮换防发生在公司总资产破千亿、净利润站上历史高位的时点,而非经营恶化的关口。对中外股东各持50%、无实际控制人的中荷人寿而言,管理层的连续稳定本身就是稀缺资源。股东方选择在公司成立以来最好的经营窗口完成交接,至少说明现有经营方向获得了股东层面的认可,所以这轮人事调整更像既定轨道上的“交棒”,而非战略层面的“纠偏”。
一位银保老将的六年,与接任者的来路
把视线拉长,这次中荷人寿总经理更替并非孤立事件。今年2月,李建营正式获批出任公司董事长,接替自2021年起任职的王健;而在2025年5月,李建营已先行调任公司党委书记。党委书记、董事长、总经理三个关键岗位,在不到两年时间里全部完成换防。
先看离场者。杨勇艇1969年生,其职业履历几乎覆盖了中国寿险业过去二十年的所有关键业态。
杨勇艇早年在中国银行上海分行工作五年,历任市西支行行长、分行公司业务部总经理、零售业务部总经理。2005年转入保险行业,在中德安联人寿做到副总经理,先后兼管运营、机构业务和新业务渠道;2009年至2012年出任友邦保险中国区高级副总裁,兼任首席银保官和首席营销官;2012年至2016年任中宏人寿高级副总裁兼首席多元渠道官;2016年至2020年转投平安旗下的金融壹账通担任高管,亲历了这家金融科技公司的纽交所上市。2020年10月,杨勇艇以储备干部身份正式进入中荷人寿,三个月后出任总经理。
把杨勇艇这段履历拆开看,银行网点管理、外资险企渠道运营、金融科技,三段经历恰好对应中荷人寿的三重禀赋:银行系险企、中外合资股权结构、亟待推进的数字化转型。尤其是友邦首席银保官和中宏首席多元渠道官两段任职经历,与中荷人寿以银保为基本盘、多渠道补充的渠道结构高度匹配。这种人岗匹配度,在中小险企的高管任命里并不多见。
这也部分解释了为什么杨勇艇能成为中荷人寿近年来任期最长的总经理。一方面,在50:50的股权结构下,按公司治理安排,总经理人选须由双方股东协商一致,杨勇艇能够连任两届,是其职业经理人身份不依附于任何一方股东,能做出实打实的成绩,就能被继续重用,而他也不负众望,的确带领公司做出了一番不错业绩,下文会详细展开分析。
另一面,杨勇艇在渠道上积累起来的丰富经验,同时契合了双方股东诉求,北京银行需要银保协同的价值兑现,法巴保险则需要专业化的保险经营,他的渠道路线恰好踩在这两头之上。
接任临时负责人的门小海,走的是另一条成长路径。他1972年生,2007年至2022年在中意人寿工作约十五年,从广东佛山中心支公司总经理做起,历任广东分公司总经理助理、副总经理,陕西省分公司总经理,后回到总公司主管个人营销业务,2016年起担任总经理助理,分管个险、培训、网电、运作和机构管理,其间兼任过湖北、山东等省级分公司总经理。2022年6月,门小海正式获批出任中荷人寿副总经理,2023年1月至2024年12月还兼任河南省分公司总经理。
门小海的标签很清晰,基层机构出身,个险渠道和分支机构管理经验丰富。考虑到个险恰是中荷人寿渠道结构中最薄弱的一环,由这样一位熟悉一线机构经营的副总临时主持工作,平稳过渡的意味相当明显。
产品、渠道与投资三端并进的转型,成色几何?
评价一位总经理的任期,终究要回到经营本身。杨勇艇执掌中荷人寿的近六年,公司在产品、渠道、投资三端都做了一次方向明确的转型调整。
(1)产品端的主线是做大规模、压降成本、再逐步切换结构。
2023年至2025年,公司传统寿险规模保费占比从51.01%一路升至71.70%,增额终身寿和短缴期两全产品成为绝对主力,在利率下行、居民储蓄需求旺盛的市场窗口里,这是一步顺势而为的棋。
费用端的变化同样明显。借助“报行合一”的政策契机,公司2024年首次实现费用不超支,营业费用率从2023年的16.01%大幅降至2025年的4.20%。
费用管控叠加结构优化,直接反映在新业务价值上。数据显示,中荷人寿新业务价值从2023年的1.50亿元增至2025年的11.18亿元,两年增长超过六倍;同期新业务价值率从2.23%大增至10.34%。在今年前三季度,公司新业务价值达3.82亿元,新业务利润率6.18%,均保持较优秀水平。
今年以来,中荷人寿产品端出现了明显的新转型信号。前三季度公司前五大产品中有两款为分红型产品,合计签单保费约26亿元,占前五大产品总保费的三成左右。在行业集体转向浮动收益产品的背景下,中荷人寿的分红险转型已经落到了具体的产品结构里,而非停留在战略口号上。
(2)渠道端的主线是“银保为体、多元补充”。
中荷人寿银保渠道规模保费从2023年的81.88亿元增至2025年的157.27亿元,占比从68.61%升至75.03%。今年前三季度,公司162.84亿元的总签单保费中,银保贡献了121.59亿元,占比达74.67%。
股东协同是支点,2025年,在北京银行代理保险业务的保费收入中,中荷人寿排名第一,双方在网点营销、绩效考核等方面推进深度协同;公司与法国巴黎银行作为第一大股东的南京银行也保持着紧密深度合作。
值得一提的是,中荷人寿也并未把鸡蛋全部放进股东的篮子,还在持续提升非股东行贡献度,通过新增工商银行、宁波银行等合作行进行深度联动销售,公司的非股东行渠道占比已超过40%,推动银保多元化纵深布局,均衡渠道发展。
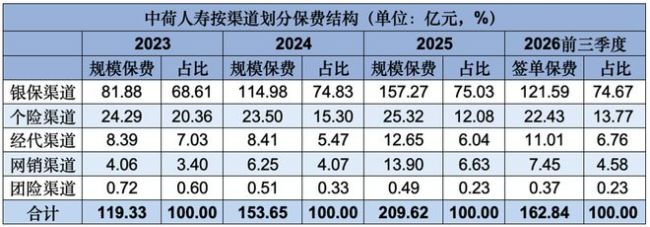
其他几条渠道各有分工。个险渠道持续“清虚”,公司代理人数量降至2025年末的2203人,但今年前三季度则升至2269人,个险队伍开始企稳回暖,且2025年每月人均新单保费较2023年提升4.32%至6210元,今年前三季度个险渠道的件均保费也达到了5.64万元,处于高位,中荷人寿走精英化路线成果开始显现。
另外,今年前三季度,公司个险渠道(22.43亿元)对总签单保费的贡献占比在提升,达到了13.77%,较2025年末增长了1.69个百分点,增长动能在加强。
经代渠道则坚持实施“1+1+N”的发展策略,聚焦头部经代公司,以“杠杆寿”产品切入高净值客群,2023-2025年经代渠道保费收入年复合增长率达22.81%;网销渠道与腾讯微保深度合作,在其重疾产品线的份额超过80%,又借税优健康险新政打开增量,三年保费复合增速为85.07%。今年前三季度,公司经代+网销等渠道共计实现签单保费18.46亿元,占比11.34%。
在上述转型努力下,中荷人寿渠道质量指标同步改善。公司13个月保单继续率从2023年的92.70%升至2025年的98.60%,今年前三季度达95.65%;综合退保率从2.40%降至1.27%,今年三季度末继续压降至0.9%。
(3)投资端的主线是资产负债联动管理。
截至2025年末,中荷人寿投资资产合计883.21亿元,固定收益类资产占比89.46%,政府债券和政策性金融债合计占比超过七成,信用债持仓以AAA级主体为主;非标资产持续压降,信托计划规模从2023年末的45.72亿元降至10.06亿元,且已不再新增非标。权益方面,2025年公司抓住市场回暖机会加仓股票,持仓从9.59亿元大幅增至33.37亿元。
这套“长久期利率债打底、严控信用风险、权益择机增强”的组合,意图很明确,那就是用确定性较高的长久期资产匹配长期保单负债。截至2025年末,公司规模调整后的资产负债久期缺口为-3.57年,处于行业较低水平,资产负债期限管理较好。
投资业绩如何?最新三季度偿付能力报告数据显示,近三年公司平均投资收益率4.78%,平均综合投资收益率5.78%,在中小型寿险公司中处于靠前位置。
不过,长久期债券占比高也是一把双刃剑。2025年市场利率上行,中荷人寿债券资产估值回落,当年综合投资收益率降至-2.26%,综合收益总额亏损8.05亿元,净资产从2024年末的71.30亿元缩水至16.08亿元。这背后既有新旧会计准则切换的影响,也暴露出公司资本缓冲偏薄的现实。
好在2026年前三季度,公司投资收益率回暖升至2.56%、综合投资收益率4.53%,已有所修复;同时在今年6月份,中荷人寿还发行了不超过13亿元的无固定期限资本债券,补充核心二级资本,也是在为资本缓冲“补货”,由此助推公司综合偿付能力充足率升至176.46%,核心偿付能力充足率达130.85%,均明显高于监管红线,2026年前两个季度的风险综合评级连续保持AA级。
把三端的表现合在一起,杨勇艇任内的转型成效可以看得更清楚。中荷人寿是可比同业中少数保持业绩和规模持续走高的公司,保险业务收入从2021年的84.36亿元增至2025年的208.79亿元;总资产从2020年末的276.02亿元到如今突破千亿;年度净利润从百万级逐年增至7.40亿元。
当然,公司存在的短板同样清晰。市场份额仍不足0.5%,品牌力需培育补足;个险渠道增长极还要再提升;资本厚度对资本市场波动的承受能力待加强。这些问题不会因换帅而自动消失,它们是留给继任者的考卷。
董事会及管理层接连调整,背后有何意图?
实际上,此番总经理更替只是中荷人寿这轮人事调整的最后一块拼图。梳理公开信息,自2025年以来,中荷人寿董事会和核心管理层的变动密集而有序。
2025年2月,原总精算师姜南离任,由2012年就加入中荷人寿精算部的董南接任,当年9月获批。5月,北京银行零售业务总监李建营调任中荷人寿党委书记;6月,原党委书记、副总经理刘向途辞任。12月,董事会增补两名新董事——北京银行零售银行部副总经理谭节、法国巴黎保险集团价值主张主管何君年,监事席位同步调整。
进入2026年,2月,李建营获批出任董事长;5月,法国巴黎保险集团亚洲区总裁阮铭凯获批出任副董事长;8月,法巴保险亚太区首席市场精算官吴季泽获批出任监事。直到11月,此次总经理完成更替。
不难发现,中荷人寿这轮换防有三个鲜明的特征。其一,中方董事高度“零售化”,新任董事长李建营1996年加入北京银行,从支行副行长一路做到零售银行部总经理、零售业务总监,深耕零售条线近三十年;董事会中的侯艳、王晓萌、谭节,同样出自北京银行零售、财富条线。
一家以银保渠道为绝对主力的寿险公司,把中方董事席位集中配置给银行零售条线的资深管理者,股东意图不言自明,那就是把银保协同这篇文章继续做实做深。
其二,外方股东同步完成代际交接,新任副董事长是法巴保险现任亚洲区总裁,新任监事是亚太区首席市场精算官,委派人选的专业化、一线化程度都在提升。
其三,经营层保持市场化选聘的传统,无论是离任的杨勇艇,还是接任临时负责人的门小海,都不是股东方出身,而是保险行业内部成长起来的职业经理人。董事长抓股东资源协同、职业经理人抓日常经营,这一“双轨”架构在换防中并未改变。
经过这轮调整,中荷人寿的核心管理架构已经清晰。董事长李建营,临时负责人由副总经理门小海担任;经营班子中,财务负责人樊晨光出自北京银行体系,总精算师董南和审计责任人郑佳佳均为公司内部培养多年的干部,首席风险官兼合规负责人古维兰来自慕尼黑再保险,曾任其大中华区首席风险官。另据公开报道,公司党委书记一职由北京银行副行长、首席合规官魏昱接任。党委书记、董事长、总经理分设三人,既有分工,也有制衡。
这样的班子配置意味着什么?短期看,财务、精算、风控、审计等关键职能岗位保持稳定,公司经营基本盘不会因总经理更替而出现扰动;长期看,董事会的“零售基因”与经营层的“保险基因”能否形成合力,将决定中荷人寿银保渠道能否从规模贡献走向价值贡献,也将决定分红险转型和康养、数智化这些新叙事能否真正落地并持续反哺于业绩增长。
结语
回过头看,中荷人寿这轮人事更替覆盖党委书记、董事长、总经理及多名董监事,幅度不可谓不大,但节奏是渐进的,从2025年初总精算师更替算起,历时近两年逐一落子,总经理是最后一环。换帅时点也选在了公司业绩历史最好、资产规模破千亿的窗口,交接本身释放的不确定性相对有限。
真正的考题在交接之后,保费主动收缩之下如何守住价值率,净资产偏薄之下如何管好资本,分红险转型之下如何维持新业务价值的增长曲线。这些问题的答案,将决定中荷人寿这轮管理层焕新是一次常规的治理更新,还是新一轮增长周期的起点。
(责任编辑:zx0280)
11月4日早盘,奥精医疗(688613)再度跌停,最新报8.72元/股,跌幅20%。
Nov 4, 2026
北京市住建委官网数据显示,11月2日北京新房网签196套。
Nov 3, 2026
行业存量博弈远未结束,新消费场景的承接仍需时间。但三家企业的增长表现足以说明,顺应消费变革、主动调整的方向正确性。主动出清、卡准大众价位、深耕基地市场等成为现阶段穿越周期的有效解法。
Sep 10, 2026
9月8日,澳优乳业博士后考核暨博士后创新论坛在长沙举行。此次会议汇聚政府主管部门领导、高校专家与企业科研代表,围绕母乳低聚糖、羊乳蛋白产业化、功能性益生菌等前沿课题展开深度评议与学术交流。
Sep 10, 2026